Nvidia in de solden? De valkuil van het koopje
 Mathias Schmit
Op −32 % van zijn record lijkt het aandeel spotgoedkoop. Dat is precies wat ons brein graag wil geloven. Achter de romance schuilt een bedrijfsmodel dat zorgen baart. Achter de drang om te kopen, bekende biases.
Tien dagen geleden sleurde de val van de AI-aandelen Wall Street mee in zijn slechtste beursdag in meer dan een jaar, met Nvidia in het oog van de storm. Hier is het vervolg. En dat heeft niets met chips te maken.
Een week die de AI-reus deed wankelen
In het weekend van 7 en 8 november 2026 geeft Jensen Huang, medeoprichter en topman van Nvidia sinds 33 jaar, een relatie toe met een vrouw die de Amerikaanse pers voorstelt als een vermoedelijke Chinese spionne. Die vermoedens zijn niet bewezen. Op woensdag 11 november komt een tweede relatie aan het licht en aanvaardt de raad van bestuur zijn ontslag. Financieel directeur Colette Kress neemt de leiding ad interim waar.
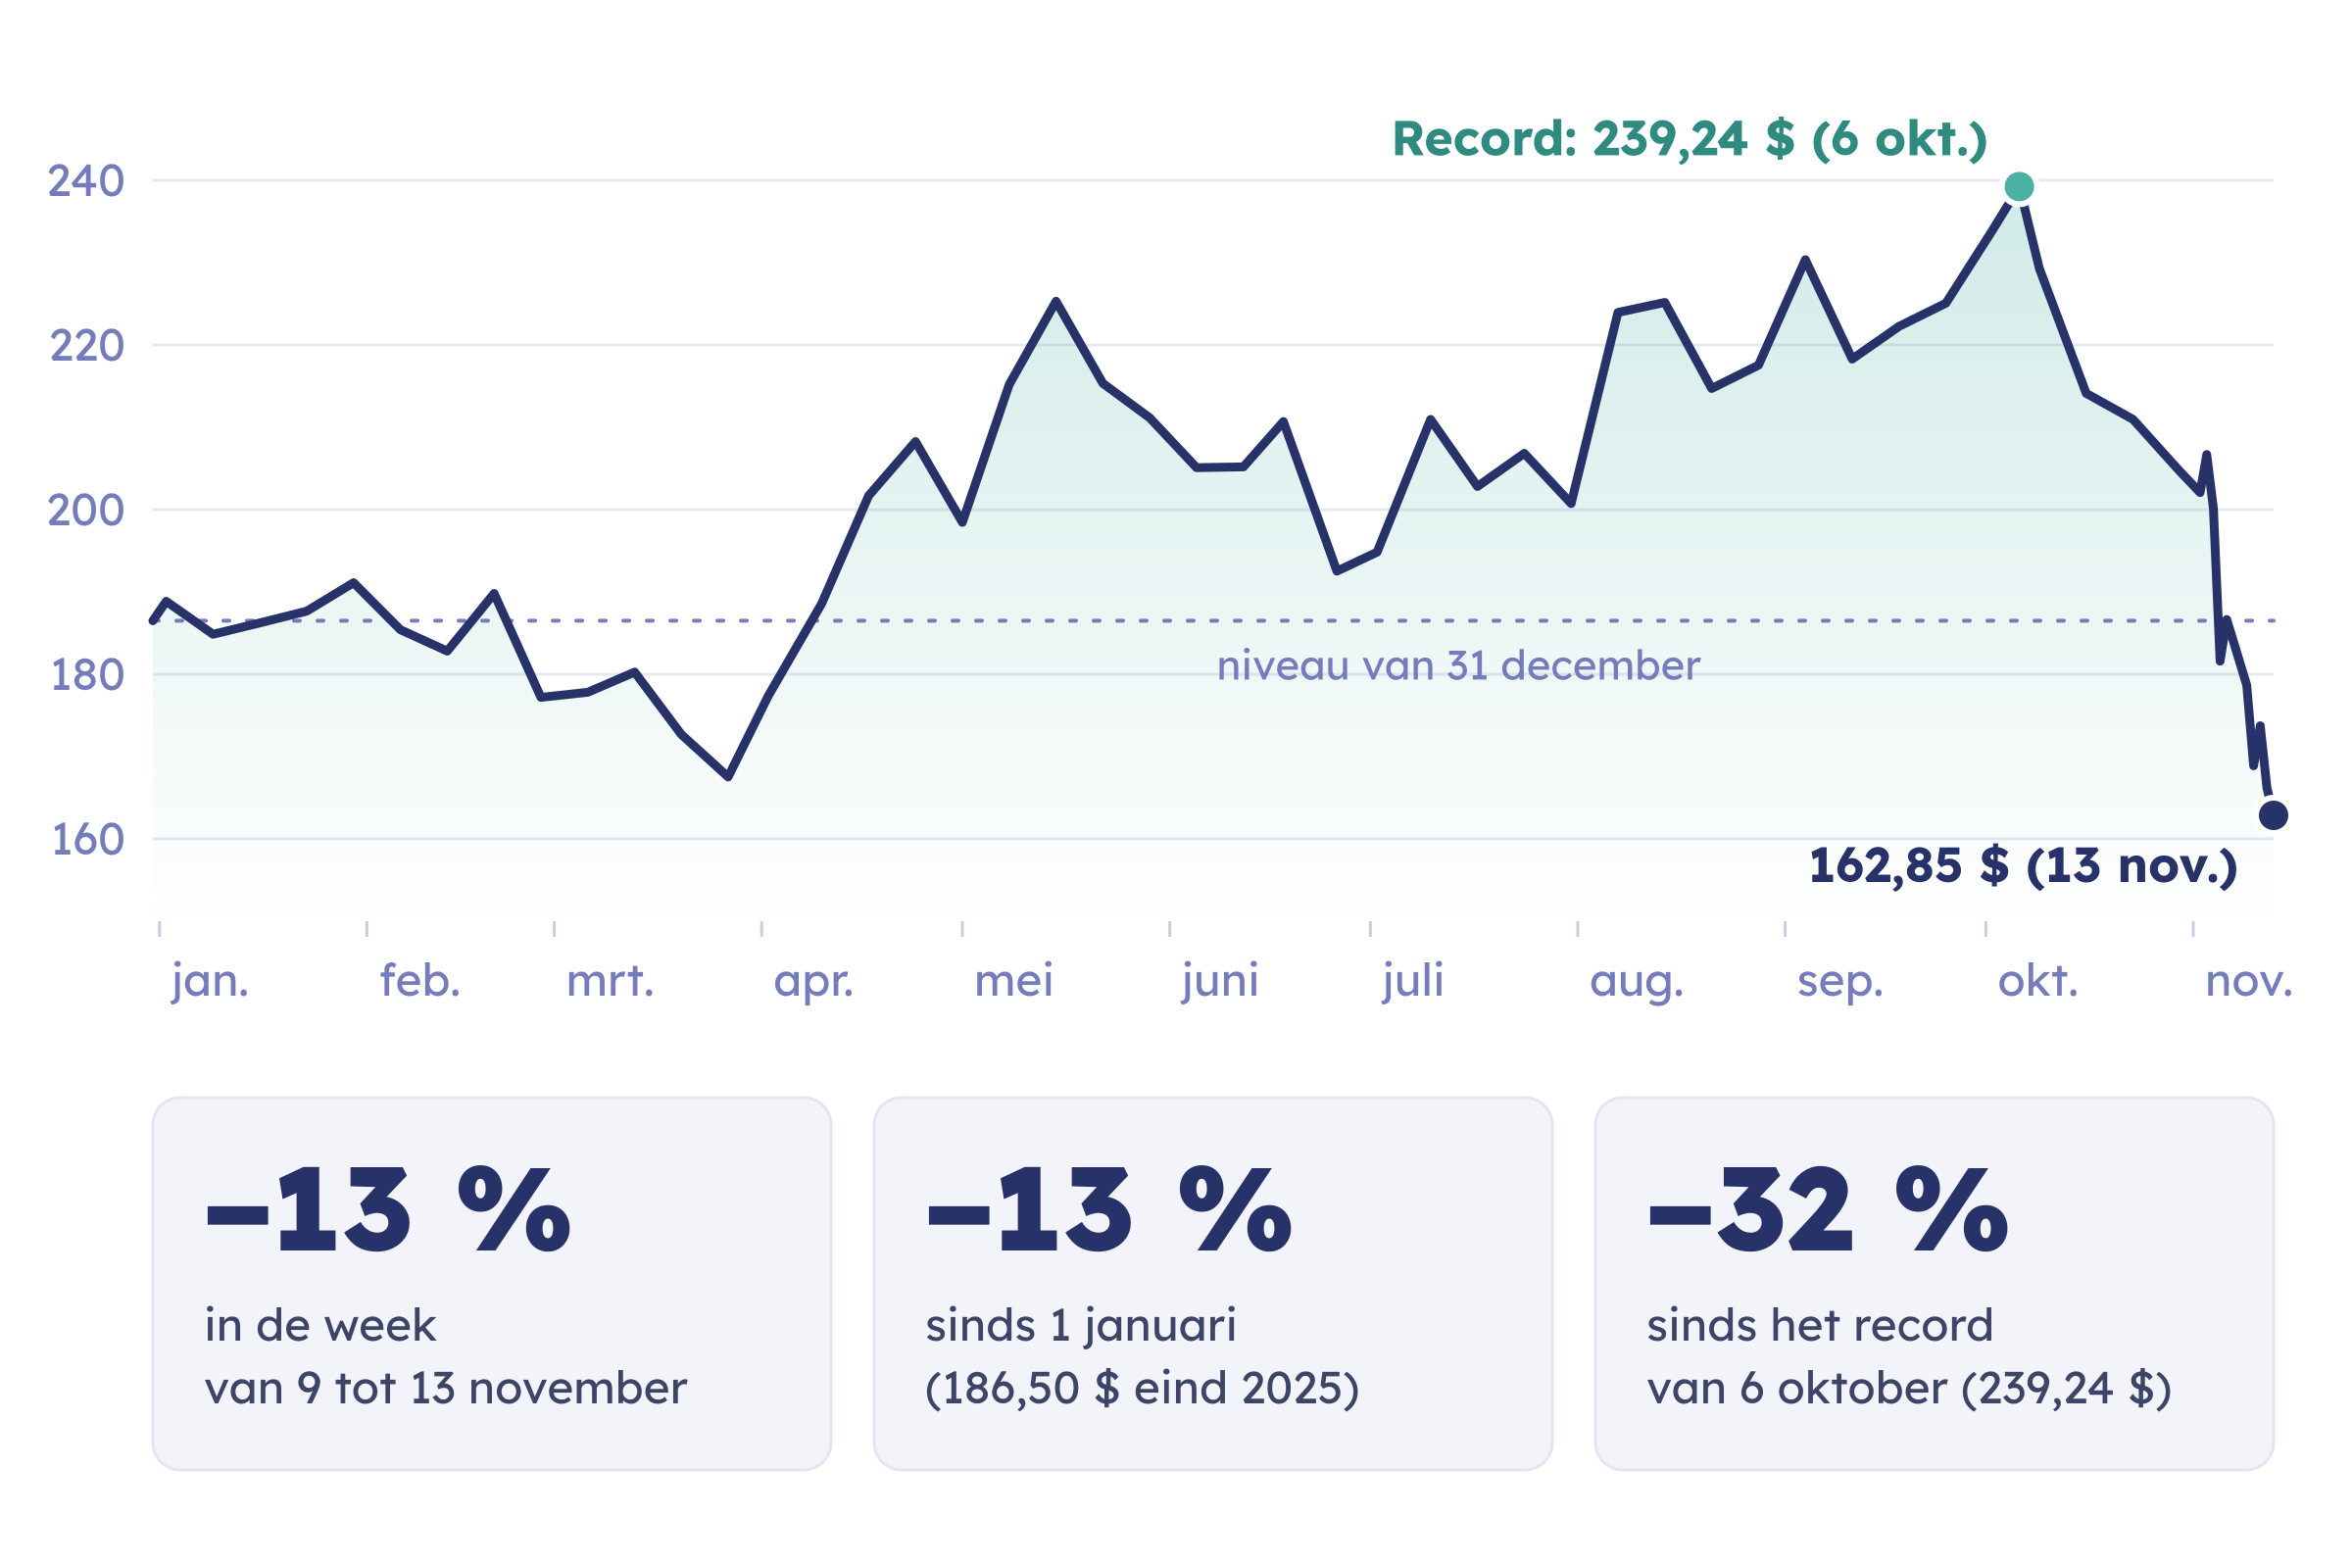
De glijpartij was al vóór de affaire begonnen, met de storm rond de AI-aandelen. Sinds begin oktober verloor Nvidia meer dan 1.600 miljard dollar aan beurswaarde. Ik ga niet in op het privéleven van wie dan ook. Wat mij hier interesseert, is wat deze week onthult over risico.
Meer dan een romance: een bedrijfsmodel met risico’s
De val van Nvidia herleiden tot een privéaffaire zou een vergissing zijn. Het vertrek van Jensen Huang zet vooral de schijnwerpers op de manier waarop Nvidia zijn chips verkoopt. Het bedrijf beperkt zich niet langer tot verkopen: het investeert in zijn klanten, koopt diensten bij hen en helpt hen soms betalen.
- Aandeelhouder van zijn klanten. In september 2025 kondigde Nvidia aan tot 100 miljard dollar te willen investeren in OpenAI, een van zijn grootste afnemers van chips. Volgens de pers is het plan sindsdien teruggeschroefd tot ongeveer 30 miljard.
- Klant van zijn klanten. Datzelfde jaar verbond het zich ertoe om tot 2032 alle rekencapaciteit af te nemen die serververhuurder CoreWeave, uitgerust met zijn chips, niet zou kunnen verkopen. Initiële waarde van de bestelling: 6,3 miljard dollar.
- Garant van zijn klanten. In augustus 2026 verleende het een garantie tot 105 miljard dollar om OpenAI te helpen een enorme campus van datacenters in Ohio te huren, waar Nvidia de exclusieve chipleverancier wordt. De garantie dekt een deel van de huur en van de energiebetalingen.
Op 13 november ging The Wall Street Journal nog een stap verder. Volgens de krant, die zich baseert op anonieme bronnen, besprak Nvidia garanties van meerdere miljarden dollar ten gunste van bedrijven die niet de middelen hadden om zijn chips te kopen. In ruil daarvoor stelde het de verhuurders van capaciteit voor om een deel van hun omzet aan Nvidia door te storten. Tientallen bedrijven stelden zich kandidaat.
Die operaties werden geleid door de schoonzoon van Jensen Huang, die in januari tot vicevoorzitter was gepromoveerd. Colette Kress zou gevraagd hebben hoe die operaties werden geselecteerd, hoe de garanties werden beoordeeld en hoe hun rendement werd berekend. Ze zou ook de initiële verbintenis tegenover OpenAI vóór de ondertekening hebben gehalveerd. De krant stelt dit dossier niet voor als de oorzaak van het vertrek van Jensen Huang. Die verwierp in augustus elk idee van “circulaire financiering”: “OpenAI zal de huur betalen”.
Drie risico’s om in de gaten te houden
- Een vraag die deels door de verkoper wordt gefinancierd. Een deel van de verkoop hangt af van het vermogen van Nvidia om te lenen of garant te staan. De getoonde groei wordt moeilijker te lezen.
- Een dubbele straf bij een vertraging. Als de vraag verzwakt, verkoopt Nvidia minder en moet het bovendien zijn garanties nakomen.
- Kruisverbanden. Nvidia is tegelijk leverancier, aandeelhouder, klant of garant van dezelfde bedrijven. Een probleem bij een van hen zou het via meerdere kanalen tegelijk raken.
De praktijk is niet illegaal en ook niet nieuw. Maar ze concentreert de risico’s daar waar beleggers dachten gewoon groei te zien. Op dinsdag 17 november 2026 is de publicatie van de resultaten het eerste moment om er meer over te weten.
De jacht op koopjes
Na zo’n val zien velen er een kans in. Voorzichtig: dat is precies het moment waarop onze biases het hardst werken. Is het een buitenkans? Het eerlijke antwoord: niemand weet het. De analisten niet en ik ook niet. De voorbije jaren tonen het: een spectaculaire val kan het begin van een herstel zijn of het midden van een daling. En op het moment zelf lijken beide op elkaar.
Zes recente koersvallen: drie zonder herstel (Wirecard, Credit Suisse, Novo Nordisk), drie met een herstel (Nvidia, Meta, Netflix). Bronnen: Reuters, RTÉ, CNBC, finews, AP, CBS News, Euronews, ChartRow, Forbes, The Motley Fool, Benzinga. Details aan het einde van het artikel.
| Geval | De val | Wat volgde |
|---|---|---|
| Wirecard (2020) | Duits paradepaardje van het betalingsverkeer, lid van de DAX. 1,9 miljard euro onvindbaar: −97 % in een week. | Faillissement op 25 juni 2020, het eerste van een DAX-lid. |
| Credit Suisse (2022-2023) | November 2022: de Saudi National Bank investeert 1,4 miljard frank, tegen 3,82 frank per aandeel. | Maart 2023: overname door UBS tegen 0,76 frank per aandeel. Ongeveer 80 % verlies voor de Saudische belegger. |
| Novo Nordisk (2024-2025) | Ongeveer −54 % tussen de top van juni 2024 en mei 2025. De topman stapt op. | Eind juli 2025, nieuwe winstwaarschuwing: meer dan 20 % daling op één beursdag. |
| Nvidia (2021-2022) | Ongeveer −66 % tussen november 2021 en oktober 2022. | Terug op het hoogste punt in mei 2023. |
| Meta (2021-2022) | Ongeveer −77 % tussen de top van september 2021 en eind 2022. | Nieuw record in januari 2024. |
| Netflix (2021-2022) | Ongeveer −76 % in enkele maanden, na een record. | Terug op zijn record, rond 700 dollar, in de zomer van 2024. |
Zelfs professionals vergissen zich, en dat in beide richtingen. De Saudi National Bank zag een kans in het geknakte Credit Suisse: ze verloor ongeveer 80 % van haar inzet in vier maanden. Omgekeerd kocht de Amerikaanse belegger Bill Ackman Netflix rond 400 dollar begin 2022 en verkocht hij het aandeel in april weer rond 225 dollar, met een verlies van ongeveer 400 miljoen dollar. Twee jaar later stond het aandeel weer rond 700 dollar.
Belgische spaarders kennen dit verhaal sinds Fortis. Het aandeel was in 2007 meer dan 30 euro waard. Eind september 2008 leek het op 5 euro spotgoedkoop. Op 1 december noteerde het 0,69 euro: nog eens 86 % verlies voor wie dacht een koopje te doen.
De koopjesbias
Waarom storten zoveel beleggers zich op een aandeel dat daalt? Drie mechanismen versterken elkaar.
- Verankering. Op 163 dollar lijkt Nvidia “in de solden”. In de solden ten opzichte van 239 dollar, een prijs die niet meer bestaat. Amos Tversky en Daniel Kahneman, de latere Nobelprijswinnaar, toonden dat in 1974 aan met een gemanipuleerd rad van fortuin. Wie 10 had zien verschijnen, schatte het aandeel Afrikaanse landen in de VN op 25 %. Wie 65 had zien verschijnen, op 45 %. Een getal zonder enig verband volstaat om ons oordeel te verschuiven.
- Aandacht. We kopen waarover gesproken wordt. Een studie bij 78.000 Amerikaanse huishoudens toont aan dat particulieren netto kopers zijn van de aandelen die in het nieuws komen. De dag na een zeer sterke daling kochten ze er bijna twee keer zoveel als ze verkochten. Deze week deed geen enkel aandeel meer van zich spreken dan Nvidia.
- Overlevingsbias. We herinneren ons Meta, Netflix, Nvidia in 2022: ze bestaan nog en hun herstel wordt overal verteld. Wirecard en Credit Suisse zijn van de schermen en uit ons geheugen verdwenen. Resultaat: “de dip kopen” lijkt altijd te winnen.
De gegevens pleiten niet voor het koopje. Bij de Amerikaanse aandelen van 1963 tot 2001 brachten de aandelen die het verst van hun jaarhoogtepunt stonden daarna gemiddeld minder op dan de aandelen die er dichtbij stonden.
“Een aandeel is nooit “in de solden”. Zijn prijs weerspiegelt de toekomstperspectieven van het bedrijf, niet wat het gisteren waard was.”
De juiste reflex: verberg de oude koers en de krantenkoppen, en vraag u dan af of u dit aandeel tegen deze prijs zou kopen als u er nooit van had gehoord.
Moet u vandaag Nvidia kopen?
Niemand kan dat in uw plaats zeggen. Maar vier richtpunten helpen bij de beslissing.
- Een daling maakt nog geen buitenkans. De prijs van vandaag weerspiegelt wat de markt verwacht van de perspectieven van het bedrijf. Hij laat zich niet vergelijken met de koers van zes weken geleden.
- De meningen lopen uiteen. D.A. Davidson handhaaft zijn koopadvies maar verlaagt zijn koersdoel van 300 naar 200 dollar. Oppenheimer meent dat de fundamentals op korte termijn naar de achtergrond zullen verschuiven.
- De komende dagen tellen. Nvidia publiceert zijn kwartaalresultaten op dinsdag 17 november. En de raad van bestuur zoekt nog altijd een vaste topman.
- Het specifieke risico blijft volledig bestaan. Vandaag kopen is wedden op een bedrijf, op zijn opvolging, op zijn financieringsmodel en op een sector.
De echte vraag is dus niet “moet ik kopen?” maar “welke plaats kan dit aandeel innemen in mijn portefeuille zonder die in gevaar te brengen?”. Als u belegt via een breed fonds, bezit u er al. Overweegt u het rechtstreeks te kopen, leg dan vooraf het maximale aandeel vast, uw beleggingshorizon en wat u zult doen als de koers nog eens 20 % daalt.
Deze tekst is pedagogisch. Hij vormt geen koopadvies en geen verkoopadvies.
Drie vragen om u te stellen
- Welk deel van mijn spaargeld hangt af van één enkel bedrijf? Rechtstreeks aangehouden aandelen, aandelen van uw werkgever, geconcentreerde fondsen: maak de som.
- Is mijn “wereldfonds” even gespreid als zijn naam doet vermoeden? Bekijk het gewicht van de tien grootste posities. Dat is openbare informatie, vaak te vinden op de fondsfiche.
- Zou mijn beslissing overeind blijven als de bedrijfsleider die ik bewonder morgen vertrekt? Als het antwoord nee is, is het geen belegging meer, maar een gok op één persoon.
Lees ook
Hebt u binnenkort een afspraak met uw bankier of adviseur?
Onze gids “Voor u een belegging ondertekent” helpt u dat gesprek voor te bereiden: 14 vragen om te stellen en de cijfers om de antwoorden te beoordelen. U krijgt hem gratis.
Download de gidsBronnen
- De feiten. TechCrunch, “Nvidia’s Jensen Huang resigns, chipmaker names CFO Colette Kress as interim CEO” (12 november 2026); CNBC, overgenomen door CNBC Africa (13 november 2026), voor de 33 jaar aan het hoofd van Nvidia, de verloren beurswaarde, de reeks wekelijkse dalingen en de meningen van analisten.
- Koers van het aandeel. Slotkoersen van 6 tot 13 november 2026: StockAnalysis (S&P Global Market Intelligence). Record van 6 oktober 2026: ChartRow en StockAnalysis. Evolutie sinds 1 januari en grafiek van het jaar: slotkoers van 31 december 2025 (186,50 dollar) en van januari, FinancialContent; maandeinden van februari tot augustus, Digrin; september tot november, StockAnalysis; berekeningen Sagora. Datum van de resultaten: persbericht van Nvidia (28 oktober 2026).
- Bedrijfsmodel. OpenAI: Data Center Frontier (24 september 2025 en 2 februari 2026) en eWeek, op basis van de Financial Times (20 februari 2026). CoreWeave: formulier 8-K ingediend bij de SEC (september 2025) en Reuters (15 september 2025). Ohio: persbericht van Nvidia, Reuters en Axios (17 augustus 2026), verklaring van Jensen Huang gerapporteerd door Axios. A. Gardizy en R. Whelan, “Before His Ouster, Jensen Huang Belittled the Executive Replacing Him”, The Wall Street Journal (13 november 2026).
- Zes recente koersvallen. Wirecard: Reuters via Al Jazeera, RTÉ en The Next Web (25 juni 2020). Credit Suisse: CNBC via NBC (20 maart 2023); finews (20 maart 2023). Novo Nordisk: AP (16 mei 2025); CBS News en Euronews (29 juli 2025). Meta: Forbes (19 januari 2024). Netflix: The Motley Fool (4 februari 2024); Benzinga (2024), met inbegrip van de positie van Bill Ackman. Nvidia 2021 tot 2023: ChartRow.
- Fortis. Squire Patton Boggs, “Le scandale Fortis, une histoire belge” (januari 2009); G. de Hemptinne, The Low Countries, nr. 17 (2009), voor de koers van 1 december 2008; berekening Sagora.
- Biases. A. Tversky en D. Kahneman, “Judgment under Uncertainty: Heuristics and Biases”, Science, vol. 185, nr. 4157, 1974, p. 1124 tot 1131; B. Barber en T. Odean, “All That Glitters”, Review of Financial Studies, vol. 21, nr. 2, 2008, p. 785 tot 818; T. J. George en C.-Y. Hwang, “The 52-Week High and Momentum Investing”, Journal of Finance, vol. 59, nr. 5, 2004, p. 2145 tot 2176.
Een eerste versie van deze tekst verscheen op 15 november 2026 in L’envers des chiffres, de nieuwsbrief van Mathias Schmit op LinkedIn.
Sagora, redactionele lijn. Pedagogische invalshoek: geen gepersonaliseerd beleggingsadvies en geen aansporing om te beleggen in een specifiek actief of product. Koersen en informatie afgesloten op 15 november 2026, gebaseerd op bronnen die op die datum als betrouwbaar worden beschouwd en die kunnen evolueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
Om verder te gaan
Verwante artikels

Beurscrash van 5 augustus 2024: autopsie in alle rust
Een spectaculaire val van de markten, gevoed door teleurstellende economische indicatoren, geopolitieke spanningen en verontrustende signalen rond spelers als Apple Inc. en Warren Buffett, deed de hele wereldeconomie schudden.

Een geducht maar te weinig gevreesd dier: de Zwarte Zwaan
De “zwarte zwanen”, gepopulariseerd door Nassim Nicholas Taleb, duiden op onvoorspelbare gebeurtenissen met ingrijpende gevolgen, die beleggers tegelijk fascineren en vrezen.

De man aan de top van de piramide van Ponzi
De zaak van Bernard Madoff toont aan dat zelfs financiële systemen, ondanks de regels, gemanipuleerd kunnen worden door zwendel zoals de piramide van Ponzi.